Télétravail et Urssaf en 2026 : 2,70 € ou 3,30 € par jour selon l’accord collectif
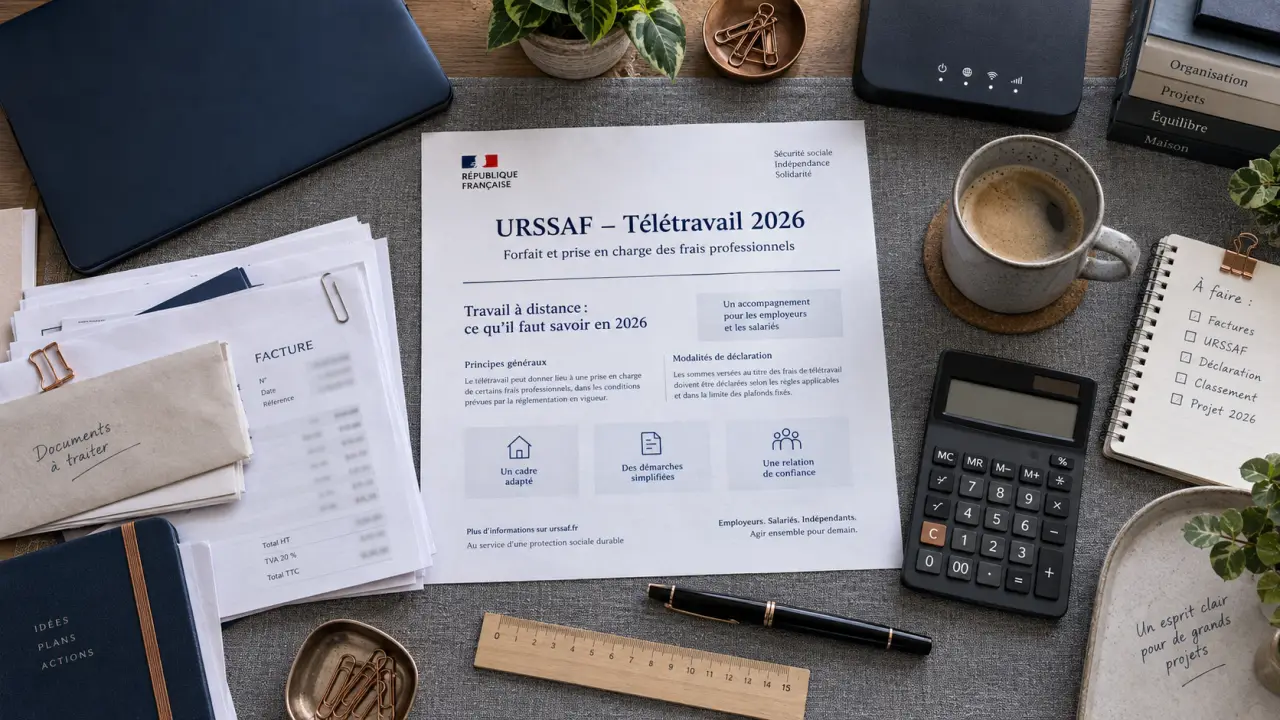
Les règles de l’Urssaf permettent à l’employeur de prendre en charge les frais professionnels engagés par un salarié qui travaille depuis son domicile ou un autre lieu privé déclaré. Deux solutions existent : verser une allocation forfaitaire ou rembourser les dépenses réelles sur justificatifs. Le choix retenu détermine les plafonds d’exonération de cotisations sociales et les documents à conserver.
Ce que couvrent les frais de télétravail
Une indemnité de télétravail ne rémunère pas le salarié. Elle compense des dépenses engagées pour les besoins de son activité professionnelle. Pour être exonérée de cotisations et de contributions sociales, la somme versée doit correspondre à des frais professionnels réels, identifiables ou présumés dans les limites du barème applicable.
Trois familles de dépenses à distinguer
L’Urssaf distingue habituellement les frais liés au local privé à usage professionnel, ceux liés à l’adaptation du local et ceux relatifs aux outils de travail. La première catégorie peut inclure une part des dépenses fixes ou variables du logement, comme l’électricité, le chauffage, la connexion internet ou l’occupation d’une pièce. La deuxième concerne, par exemple, l’aménagement nécessaire d’un espace de travail. La troisième vise l’ordinateur, l’imprimante, les consommables, le téléphone, l’abonnement internet et les fournitures utilisés pour travailler.
- Les frais de connexion, de téléphone et de fournitures bureautiques ;
- l’utilisation professionnelle d’un ordinateur ou d’un équipement personnel ;
- les dépenses d’énergie ou de chauffage rattachables au télétravail ;
- le mobilier ou l’adaptation spécifique du poste de travail, lorsque la dépense est justifiée.
La frontière entre dépense privée et dépense professionnelle se joue souvent dans le détail du calcul. Un abonnement internet familial ou une facture d’électricité ne devient pas intégralement professionnel parce que le salarié télétravaille. Pour un remboursement au réel, il est donc utile de définir une clé de répartition cohérente, fondée sur l’usage, la surface dédiée, le temps de travail à domicile ou la part réellement mobilisée. Cette méthode rend le dossier plus lisible qu’un remboursement global sans explication.
Les plafonds Urssaf du télétravail applicables en 2026
Le forfait permet d’indemniser le télétravail sans demander de justificatif individuel pour chaque dépense, à condition de respecter les limites d’exonération. Le plafond dépend de l’existence d’un accord collectif, d’une convention collective de branche, d’un accord de groupe, professionnel ou interprofessionnel applicable.
| Situation | Plafond par jour télétravaillé | Plafond mensuel | Référence hebdomadaire |
|---|---|---|---|
| Sans accord collectif | 2,70 € | 59,40 € | 11 € par mois pour 1 jour par semaine |
| Avec accord collectif | 3,30 € | 72,60 € | 13,20 € par mois pour 1 jour par semaine |
Sans accord collectif, un salarié qui télétravaille deux jours par semaine peut ainsi percevoir 22 € par mois dans le cadre du forfait mensuel exonéré. Avec un accord collectif applicable, le même rythme correspond à 26,40 € par mois. Ces montants sont des plafonds d’exonération. Ils n’obligent pas l’employeur à verser exactement cette somme.
Éviter de mélanger les méthodes de calcul
L’entreprise doit retenir une règle claire : calculer l’indemnité selon les jours effectivement télétravaillés ou appliquer un montant mensuel corrélé au nombre habituel de jours par semaine. Lorsque le rythme varie, le suivi des jours réalisés facilite l’application du forfait journalier. Lorsque l’organisation reste stable, une allocation mensuelle est généralement plus simple à gérer en paie. Dans tous les cas, le versement doit pouvoir être relié à la situation réelle du salarié.
Forfait ou remboursement au réel : choisir la bonne méthode
Le forfait convient à une politique homogène, notamment lorsque de nombreux salariés télétravaillent régulièrement. Le remboursement au réel est plus adapté lorsque les dépenses sont élevées, variables ou particulières : achat de matériel, travaux d’adaptation, quote-part précise de frais de logement ou coût d’un équipement personnel utilisé pour travailler.
| Modalité | Avantage principal | Point de vigilance |
|---|---|---|
| Allocation forfaitaire | Gestion simple et prévisible | Respect des plafonds et des règles de l’accord applicable |
| Remboursement au réel | Prise en charge au plus près des dépenses engagées | Factures, méthode de répartition et preuve de l’usage professionnel |
Le remboursement au réel repose sur les dépenses effectivement engagées et justifiées. Dans l’extrait de référence de l’Urssaf, aucune limite d’exonération spécifique n’est indiquée pour cette méthode lorsque la dépense professionnelle est démontrée. L’employeur doit toutefois pouvoir établir la réalité de la dépense, son montant et son lien avec l’activité professionnelle.
Un dépassement du plafond forfaitaire ne transforme donc pas automatiquement toute l’indemnité en salaire soumis à cotisations. La fraction excédentaire peut rester exonérée si l’employeur démontre qu’elle correspond à des dépenses professionnelles effectivement supportées. Sans justificatifs suffisants, l’excédent risque en revanche d’être réintégré dans l’assiette des cotisations.
Le cas du matériel personnel
Le salarié peut utiliser son ordinateur, son imprimante, son téléphone ou sa connexion personnelle pour travailler. L’employeur peut alors rembourser cette utilisation, à condition d’identifier le coût et la part professionnelle. La même dépense ne doit pas être indemnisée une première fois par l’allocation de télétravail, puis une seconde fois au titre des outils informatiques personnels.
Justificatifs et organisation interne : les réflexes à adopter
Pour les dépenses réelles, l’employeur doit conserver les justificatifs utiles : factures d’achat, contrats d’abonnement, note expliquant la quote-part professionnelle, preuve du télétravail et, si nécessaire, attestation du salarié. Le dossier doit démontrer trois éléments : la réalité de la dépense, son montant et son lien avec l’activité professionnelle.
- Formaliser les jours ou le rythme de télétravail dans un accord, une charte, un avenant ou une règle interne ;
- choisir une modalité de prise en charge cohérente pour chaque type de dépense ;
- prévoir un circuit de validation pour les équipements et les remboursements au réel ;
- conserver les pièces et le détail des calculs en cas de contrôle Urssaf ;
- vérifier qu’aucun remboursement ne couvre deux fois le même poste de dépense.
Cette organisation permet aussi de distinguer les dépenses couvertes par le forfait de celles qui font l’objet d’un remboursement séparé. Elle facilite le traitement des situations particulières, notamment lorsqu’un salarié utilise son propre matériel ou lorsque la part professionnelle d’une facture doit être calculée.
Le télétravail imposé en raison de circonstances exceptionnelles ou de force majeure n’empêche pas la prise en charge des frais professionnels. Il rend la traçabilité particulièrement importante : l’employeur doit pouvoir établir les modalités retenues, la période concernée et la logique de remboursement. Pour les situations complexes, notamment les frais liés au local ou les dépassements de plafond, les précisions du Bulletin officiel de la Sécurité sociale permettent de sécuriser l’analyse avant le versement.

- Écran télétravail : 27 pouces QHD ou 32 pouces, le bon choix pour travailler sans se voûter - 12 octobre 2026
- Télétravail et Urssaf en 2026 : 2,70 € ou 3,30 € par jour selon l’accord collectif - 11 octobre 2026
- Bilan de compétences à Rambouillet : 3 phases pour transformer le doute en plan d’action - 10 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Formation à distance en psychologie du travail : FOAD, blocs de compétences et financement
 Télétravail sans expérience : 12 à 32€/h et 4 étapes pour décrocher votre premier poste
 Télétravail au Luxembourg : 34 jours fiscaux, 49,9 % sociaux et le risque du 35e jour
 Charte télétravail : un cadre précis pour sécuriser le retour au présentiel