Indemnités de télétravail en 2026 : les plafonds ne sont pas un montant garanti
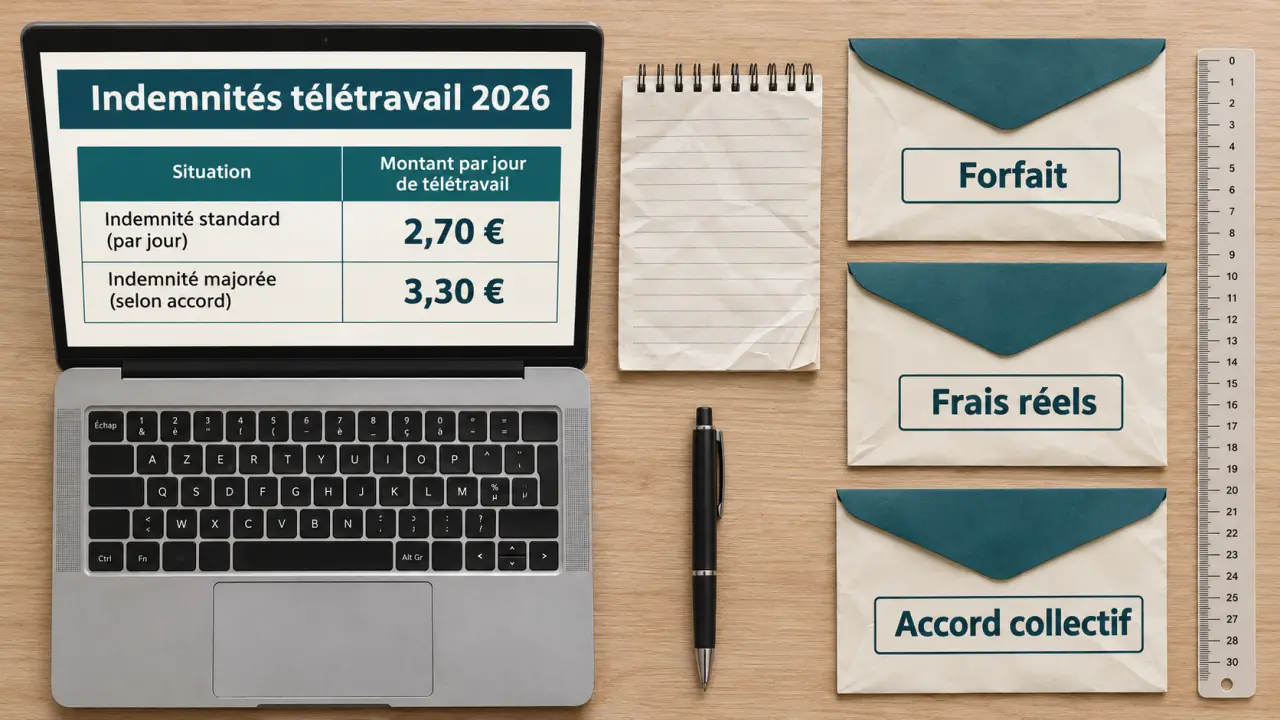
En 2026, les indemnités de télétravail peuvent bénéficier d’une exonération sociale jusqu’à 2,70 € par jour sans accord collectif et 3,30 € avec un accord collectif, sous conditions. Ces plafonds ne constituent toutefois ni une prime obligatoire ni un montant automatiquement dû : la prise en charge dépend des frais professionnels engagés et des règles applicables dans l’entreprise.
Les montants 2026 : trois unités à ne pas confondre
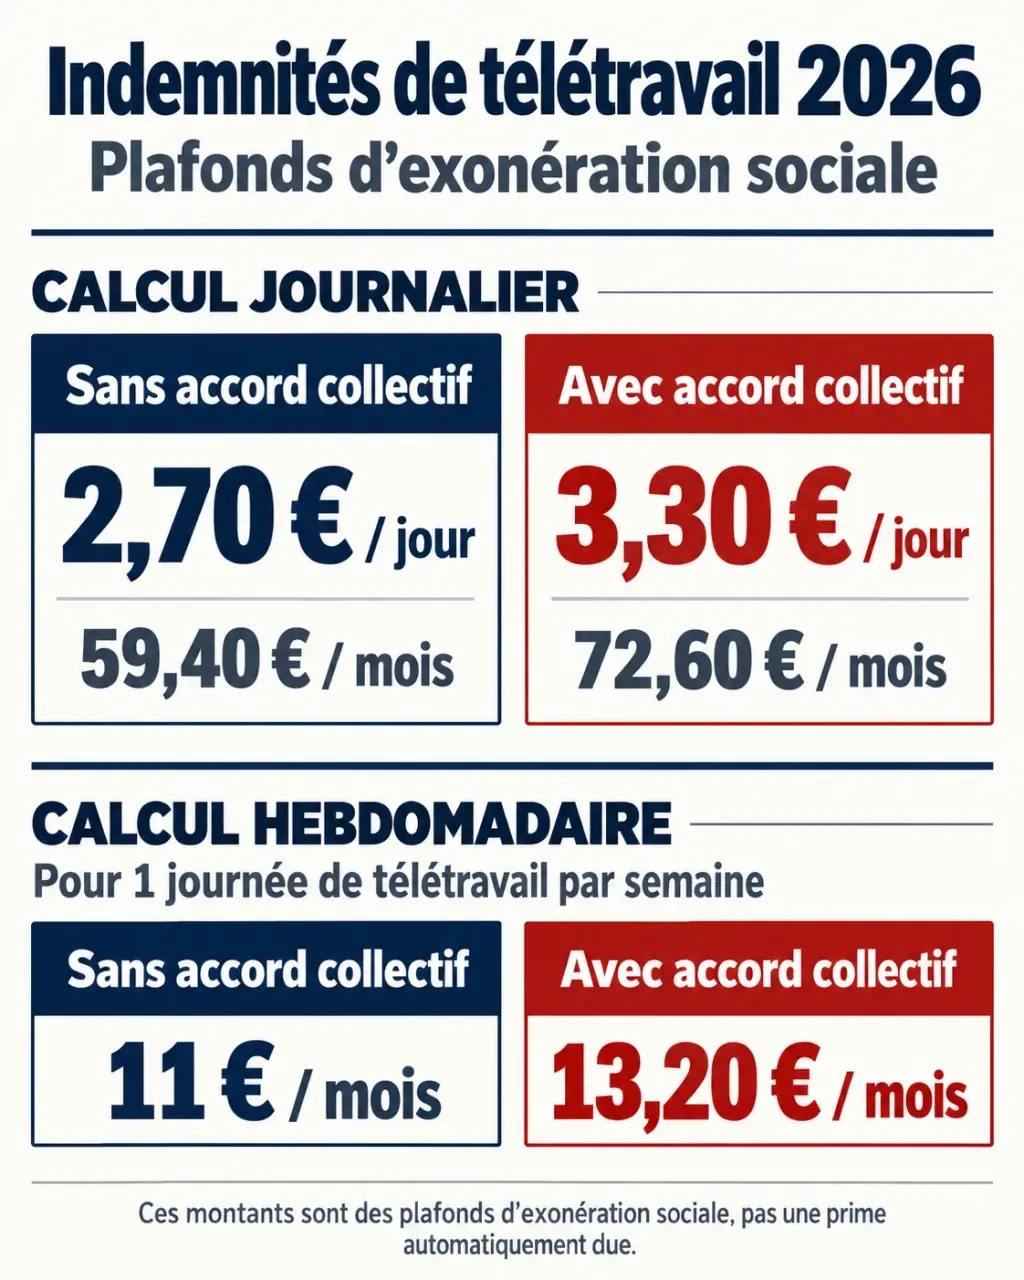
L’allocation forfaitaire peut être calculée selon les journées effectivement télétravaillées ou selon un rythme hebdomadaire régulier. Il faut donc distinguer le plafond journalier, le montant mensuel correspondant à une journée par semaine et le plafond mensuel du calcul journalier.
| Repère d’exonération sociale | Sans accord collectif | Avec accord collectif prévoyant l’allocation |
|---|---|---|
| Par jour effectivement télétravaillé | 2,70 € | 3,30 € |
| Limite mensuelle du calcul journalier | 59,40 € | 72,60 € |
| Par mois pour une journée de télétravail par semaine | 11 € | 13,20 € |
| Par mois pour deux journées de télétravail par semaine | 22 € | 26,40 € |
Service-Public.fr présente notamment le montant de 13,20 € avec accord collectif. Une divergence mérite d’être signalée : Juritravail affiche aussi 11 € dans son tableau relatif à l’accord collectif, contrairement à Service-Public.fr, Worklife et PayFit. Pour ce repère, retenez 13,20 €, en vérifiant que l’accord applicable remplit les conditions du régime majoré.
Deux exemples pour calculer sans mélanger les méthodes
Pour huit jours effectivement télétravaillés dans le mois, une allocation fixée au plafond journalier représente 21,60 € sans accord collectif, ou 26,40 € avec accord collectif. Pour un rythme régulier de deux jours par semaine, le calcul mensuel donne respectivement 22 € et 26,40 €. Ces méthodes sont alternatives : elles ne s’additionnent pas.
Lorsque le rythme varie, le décompte des jours effectifs facilite le suivi. Les congés ou journées finalement travaillées sur site ne doivent pas être assimilés à des jours télétravaillés dans un calcul journalier. L’entreprise doit appliquer la méthode prévue par ses règles internes et régulariser les écarts si nécessaire.
Ce que l’employeur doit prendre en charge, au-delà du barème
Le principe est celui du remboursement des dépenses engagées pour les besoins de l’activité professionnelle et dans l’intérêt de l’employeur. L’ANI du 26 novembre 2020 rappelle la prise en charge des frais professionnels liés au télétravail. En revanche, aucune prime forfaitaire universelle n’est automatiquement due à tout télétravailleur.
Il faut consulter la convention collective, les accords de branche, d’entreprise ou de groupe, puis la charte de télétravail et les modalités communiquées par l’employeur. Ces documents peuvent définir les bénéficiaires, les dépenses admises, le mode de remboursement et les validations nécessaires. Une charte ou une décision unilatérale ne suffit pas, à elle seule, à ouvrir le plafond réservé à un accord collectif.
Avant d’acheter un écran, un fauteuil ou d’engager un aménagement, demandez une validation écrite. Une dépense choisie personnellement n’est pas nécessairement remboursable intégralement, même si elle améliore le confort de travail. Inversement, l’absence d’allocation forfaitaire n’efface pas le principe de prise en charge des frais professionnels nécessaires.
L’occupation du domicile relève d’une autre logique
L’indemnité de télétravail rembourse des dépenses. L’indemnité d’occupation du domicile compense, lorsqu’elle est due, la contrainte liée à l’utilisation du logement à des fins professionnelles. Elle ne découle pas automatiquement du simple fait de travailler chez soi : les circonstances, notamment la mise à disposition effective d’un local professionnel, comptent. Les plafonds de 2,70 € et 3,30 € ne permettent donc pas de calculer cette compensation distincte.
Les dépenses remboursables : isoler la part professionnelle
Les catégories retenues par l’Urssaf distinguent les frais liés à un local privé, les dépenses de matériel et de communication, ainsi que l’adaptation d’un local spécifique. Le remboursement concerne la dépense professionnelle, pas l’ensemble du budget domestique.
- Local privé : quote-part pertinente des frais fixes et variables, par exemple certaines charges et dépenses d’électricité ou de chauffage.
- Matériel, connexion et fournitures : ordinateur, accessoires, accès à Internet, télécommunications et consommables nécessaires au travail.
- Adaptation d’un local spécifique : dépenses d’aménagement répondant à un besoin professionnel identifié, à documenter séparément.
Les frais d’adaptation d’un local spécifique ne bénéficient pas de la même possibilité de forfait que les dépenses courantes. Ils appellent un examen individualisé, une validation et des justificatifs. Acheter un équipement mobile et transformer une pièce du logement ne sont pas des opérations équivalentes.
Pour les dépenses mixtes, utilisez un raisonnement en miroir : à chaque montant demandé doit correspondre une explication de son usage professionnel. Une facture Internet prouve le prix de l’abonnement, mais pas que son usage est entièrement professionnel. Une surface de bureau explique une occupation spatiale, mais pas nécessairement une utilisation exclusive toute l’année. Croiser la facture, la surface et le temps d’utilisation rend la quote-part plus défendable qu’un pourcentage choisi sans justification.
Enfin, un ordinateur fourni par l’entreprise ne constitue pas une dépense supportée par le salarié. Il faut éviter de rembourser une seconde fois un coût déjà pris en charge directement.
Forfait ou frais réels : choisir selon les dépenses supportées
Le forfait simplifie les dépenses courantes et récurrentes. Dans les limites applicables, il évite de reconstituer chaque mois toutes les petites dépenses domestiques. L’employeur doit néanmoins pouvoir établir la situation de télétravail et les journées ou le rythme qui fondent le calcul : « sans justificatifs de chaque dépense » ne signifie pas « sans suivi ».
Le remboursement au réel repose sur les dépenses effectivement engagées. Le salarié transmet les factures, la preuve de paiement si nécessaire et le calcul de la part professionnelle. Cette méthode convient notamment aux dépenses importantes ou spécifiques que le forfait représente mal.
Le plafond forfaitaire n’interdit pas de rembourser davantage. Au-delà, l’exonération peut être maintenue si la réalité, le montant et le caractère professionnel des frais sont démontrés. Sans justification suffisante, la fraction excédentaire risque d’être réintégrée dans l’assiette des cotisations.
Un forfait et un remboursement distinct peuvent répondre à des dépenses différentes, mais un même coût ne doit jamais être remboursé deux fois. La politique de frais doit préciser ce que couvre l’allocation avant d’autoriser un remboursement complémentaire.
Cotisations et impôt : deux vérifications séparées
Pour l’employeur, l’enjeu social est de sécuriser l’exclusion de l’assiette des cotisations et contributions : bon barème, accord pertinent, décompte cohérent et justificatifs lorsque leur production est nécessaire. L’allocation doit rester identifiable comme remboursement de frais, et non comme complément de salaire déguisé.
Pour le salarié, le traitement à l’impôt sur le revenu dépend des règles fiscales de l’année concernée. Les plafonds sociaux 2026 ne doivent pas être transposés automatiquement à la déclaration fiscale. La déclaration déposée en 2026 porte normalement sur les revenus de l’année précédente ; les dépenses engagées en 2026 relèvent de la déclaration suivante.
Avec la déduction forfaitaire de 10 %, les dépenses professionnelles ne sont pas déduites séparément. En cas d’option pour les frais réels, il faut articuler les allocations reçues et les dépenses déduites selon les instructions fiscales applicables : une dépense remboursée ne peut pas procurer une seconde déduction sans le traitement correspondant de l’allocation.
Avant de déclarer, réunissez le total annuel des indemnités, les factures conservées et le relevé des jours télétravaillés. Vérifiez ensuite la notice fiscale du millésime concerné : c’est cette vérification, distincte du contrôle Urssaf, qui évite de confondre exonération sociale et avantage fiscal.
- Indemnités de télétravail en 2026 : les plafonds ne sont pas un montant garanti - 2 novembre 2026
- Gestion du télétravail : des objectifs clairs, pas une surveillance permanente - 1 novembre 2026
- Bilan de compétences et reconversion : ce qu’il peut vraiment changer (et ce qu’il ne fera pas à votre place) - 31 octobre 2026