Prime télétravail : quels montants, quels frais et quels justificatifs ?
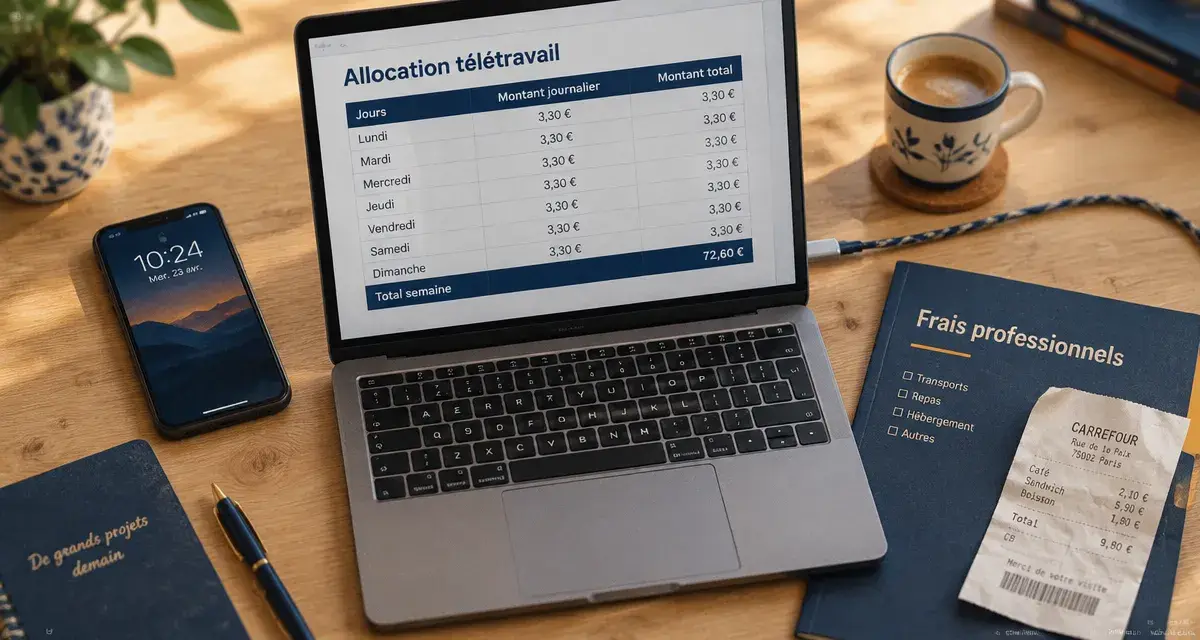
La prime télétravail n’est pas une somme versée automatiquement à tous les salariés qui travaillent depuis leur domicile. L’expression désigne généralement une allocation forfaitaire de télétravail ou le remboursement de frais professionnels engagés à distance. Le montant, le mode de versement et l’exonération de cotisations sociales dépendent notamment des dépenses concernées, du nombre de jours télétravaillés et de l’existence d’un accord collectif.
Prime, indemnité ou remboursement : ce que recouvre réellement le versement
Dans le langage courant, « prime télétravail », « indemnité télétravail » et « allocation télétravail » sont souvent employés comme des synonymes. Ces termes ne renvoient pourtant pas exactement au même mécanisme. Le principe reste de ne pas laisser le salarié supporter seul les frais professionnels liés à son activité à domicile.
Le salarié en télétravail conserve les mêmes droits que celui qui travaille dans les locaux de l’entreprise. Lorsque l’exécution du travail entraîne des dépenses supplémentaires, l’employeur peut les prendre en charge de deux manières : par un remboursement au réel, sur présentation de justificatifs, ou par une allocation forfaitaire calculée selon un barème.
Le forfait simplifie la gestion mensuelle. Il évite de détailler chaque dépense d’électricité, de connexion ou de fournitures. Il ne doit toutefois pas être confondu avec un complément de salaire attribué librement. Pour bénéficier du régime social prévu, le versement doit correspondre à des frais professionnels de télétravail et respecter les limites applicables.
Les frais de télétravail qui peuvent être pris en charge
L’Urssaf distingue trois catégories de dépenses susceptibles d’être remboursées. Cette classification permet de séparer les frais générés par l’activité professionnelle des dépenses personnelles habituelles du salarié.
Le local privé utilisé pour travailler
Le télétravail peut entraîner des frais fixes ou variables liés à l’utilisation d’un logement privé à des fins professionnelles. Selon la situation, il peut s’agir de dépenses de chauffage, d’électricité ou de connexion. La prise en charge doit rester cohérente avec l’usage professionnel réel. L’employeur ne rembourse donc pas l’intégralité des charges du domicile, mais la part justifiée par le travail à distance.
Le matériel, les outils et la connexion
Les dépenses peuvent aussi concerner le matériel informatique, les logiciels, les abonnements, les outils de communication, la connexion internet et les fournitures diverses. Lorsqu’un ordinateur ou un téléphone est fourni directement par l’entreprise, la question de son remboursement ne se pose pas dans les mêmes termes. En revanche, un abonnement ou un outil nécessaire à l’activité peut justifier une prise en charge lorsqu’il reste payé par le salarié.
L’adaptation de l’espace de travail
L’adaptation d’un local spécifique peut inclure certains équipements ou aménagements nécessaires à l’exercice de l’activité. Le critère principal reste le lien avec le travail. Un achat personnel qui améliore seulement le confort du domicile ne devient pas automatiquement une dépense professionnelle.
Pour les dépenses importantes, il est utile de distinguer ce qui est fourni par l’entreprise, ce qui est utilisé exclusivement pour le travail et ce qui sert à la fois à l’activité professionnelle et à la vie personnelle. Cette distinction facilite une demande de remboursement cohérente et permet de conserver les preuves nécessaires. Un équipement installé dans une pièce commune, par exemple, peut avoir un usage mixte et doit être présenté comme tel.
Quels montants et plafonds appliquer à l’allocation forfaitaire ?
Le montant de l’allocation dépend de sa méthode de calcul. Elle peut être fixée par jour télétravaillé ou par mois, en fonction du rythme de télétravail prévu. Les plafonds servent surtout à déterminer la part qui peut être exonérée de cotisations et de contributions sociales.
| Modalité de versement | Repère de montant | Limite mensuelle indiquée |
|---|---|---|
| Allocation fixée par jour de télétravail | 3,30 € maximum par jour | 72,60 € par mois |
| Allocation fixée par mois | 13,20 € pour un jour de télétravail par semaine | Variable selon le nombre de jours concernés |
Ces montants ne signifient pas que l’employeur doit obligatoirement verser le plafond. Ils indiquent le niveau jusqu’auquel l’allocation forfaitaire peut, sous les conditions applicables, être exonérée de charges sociales sans justification détaillée de chaque dépense. L’employeur peut donc retenir un montant inférieur, notamment si une règle interne ou un accord collectif le prévoit.
Le rythme de télétravail influence directement le montant versé. Une allocation calculée au jour dépend du nombre de jours effectivement ou normalement télétravaillés selon le régime retenu. Une allocation mensuelle repose, elle, sur un barème associé au nombre de jours prévus chaque semaine.
Accord collectif ou absence d’accord : pourquoi la distinction compte
Avant de calculer une prime télétravail, il faut vérifier les règles internes applicables dans l’entreprise. Un accord collectif peut organiser le télétravail et prévoir une allocation spécifique. Il peut s’agir d’une convention collective de branche, d’un accord de groupe, d’un accord professionnel ou d’un accord interprofessionnel.
En présence d’un accord collectif, les modalités de prise en charge peuvent être précisées : nombre de jours éligibles, rythme de versement, équipements fournis, procédure de remboursement ou montant de l’allocation. L’accord fixe ainsi un cadre pratique pour l’entreprise. Il ne remplace toutefois pas les règles sociales applicables aux remboursements de frais.
En l’absence d’accord collectif, l’employeur peut tout de même rembourser les frais professionnels engagés en télétravail. La situation doit alors être examinée au regard de la politique interne, du contrat de travail, d’une charte de télétravail ou des dépenses réellement engagées. L’absence d’accord ne signifie donc pas automatiquement l’absence de prise en charge, mais elle impose de vérifier plus précisément les règles fixées par l’employeur.
Les salariés doivent donc identifier le régime retenu avant de comparer leur montant avec un barème. Deux entreprises peuvent appliquer des modalités différentes selon leur accord collectif ou leur organisation interne. Le nombre de jours télétravaillés reste également un élément déterminant du calcul.
Exonération sociale et justificatifs : le point de vigilance
L’allocation forfaitaire de télétravail peut être exonérée de cotisations et contributions sociales lorsqu’elle reste dans les plafonds admis. Il faut distinguer le montant versé au salarié du montant exonéré. Une entreprise peut verser davantage, mais la fraction qui dépasse les limites ne bénéficie pas nécessairement du même traitement social.
Lorsque les plafonds sont dépassés, l’exonération peut être maintenue si l’employeur peut démontrer que les sommes correspondent à des frais professionnels réellement engagés. Les justificatifs deviennent alors essentiels. Il peut notamment s’agir d’une facture d’abonnement, d’un achat de matériel, d’une facture de fournitures ou d’un document permettant de rattacher clairement la dépense au télétravail.
- Conserver les documents liés aux dépenses professionnelles importantes.
- Vérifier si l’entreprise fournit déjà le matériel ou les abonnements concernés.
- Identifier l’accord collectif, la charte ou la règle interne applicable.
- Distinguer les frais personnels des coûts générés par l’activité professionnelle.
- Demander au service RH si l’entreprise applique un forfait, un remboursement au réel ou une combinaison des deux.
La nature du justificatif dépend de la dépense et du régime appliqué. Une facture seule ne suffit pas toujours si elle ne permet pas d’établir le lien avec le télétravail. Il faut aussi tenir compte de l’usage du bien ou du service : un abonnement utilisé à titre professionnel et personnel ne se présente pas de la même façon qu’un équipement réservé au travail.
Pour le salarié comme pour l’employeur, cette traçabilité des frais limite les incompréhensions et sécurise le versement en cas de contrôle Urssaf. Le bon réflexe consiste à partir des dépenses réellement liées au télétravail, puis à choisir le mode de prise en charge adapté au cadre collectif et aux règles internes de l’entreprise.

- La fin du télétravail n’est pas le scénario dominant : le modèle hybride s’installe autour de 2 à 3 jours - 18 octobre 2026
- Prime télétravail : quels montants, quels frais et quels justificatifs ? - 17 octobre 2026
- Se reconvertir à 50 ans : une méthode pour protéger ses revenus et sa retraite - 15 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Gratuit, payant ou sur réservation à Lille : quel espace coworking choisir selon votre usage ?
 Télétravail médical : médecin du travail, refus écrit et recours en 15 jours
 Indemnité télétravail : le forfait 2026 ne couvre pas toujours les frais réels
 Télétravail et Urssaf en 2026 : 2,70 € ou 3,30 € par jour selon l’accord collectif