Taxe formation continue : pourquoi le taux double dès le 11e salarié
Chaque mois, la paie doit intégrer une ligne que beaucoup de gestionnaires connaissent sans toujours en maîtriser les subtilités : la contribution à la formation professionnelle, plus couramment appelée taxe formation continue. Ce prélèvement obligatoire finance l’accès à la formation des salariés et des demandeurs d’emploi. Son taux, son assiette et ses modalités déclaratives varient selon l’effectif, le secteur et la nature des contrats. Voici comment savoir précisément ce qui s’applique à votre entreprise.
Qu’est-ce que la contribution à la formation professionnelle ?
La contribution à la formation professionnelle (CFP) est une obligation sociale qui pèse sur l’ensemble des employeurs, quelle que soit leur forme juridique ou leur secteur d’activité. Son principe est simple : chaque entreprise participe financièrement au système de formation continue, qui permet aux salariés de monter en compétences et aux demandeurs d’emploi d’accéder à des dispositifs de qualification. Cette contribution est collectée par l’Urssaf, qui la redistribue ensuite vers les opérateurs de compétences (OPCO) et France Compétences, chargés de financer les actions de formation.
Il ne faut pas confondre la CFP avec le compte personnel de formation (CPF) que chaque salarié alimente et mobilise pour ses propres projets professionnels. La CFP est le financement en amont, versé par l’employeur ; le CPF est l’un des dispositifs financés en aval, au bénéfice du salarié. L’employeur cotise, les opérateurs collectent et répartissent, le salarié ou le demandeur d’emploi bénéficie.
Contribution légale, conventionnelle et volontaire : trois logiques différentes
La contribution légale est celle imposée par la loi à tous les employeurs, sans exception de principe. Elle constitue le socle obligatoire du système. À côté d’elle peut exister une contribution conventionnelle, négociée au niveau d’une branche professionnelle et rendue obligatoire par un accord de branche étendu : certains secteurs choisissent de mutualiser davantage de moyens pour la formation de leurs salariés, au-delà du minimum légal. Une entreprise peut aussi décider de verser une contribution volontaire, en complément, pour financer des actions de formation qui dépassent ses obligations réglementaires. Ces trois niveaux se cumulent parfois, ce qui explique pourquoi deux entreprises de taille comparable peuvent afficher des taux de cotisation formation très différents selon leur branche de rattachement.
Qui est concerné par la taxe formation continue ?
L’assujettissement à la CFP concerne en principe tous les employeurs de droit privé, dès l’instant où ils emploient au moins un salarié. Il n’existe pas de secteur d’activité totalement exonéré : ce qui varie, ce sont le taux applicable et parfois l’existence de contributions additionnelles propres à certaines branches. La forme juridique de l’entreprise (SARL, SAS, association employeuse, entreprise individuelle) n’a pas d’incidence sur le principe d’assujettissement ; seule compte la qualité d’employeur.
Ce qui détermine le taux, c’est l’effectif de l’entreprise, calculé selon les règles de droit du travail applicables à la sécurité sociale, et non un simple comptage des têtes. Une entreprise doit établir chaque année son effectif moyen annuel (EMA), qui prend en compte le temps de présence réel des salariés sur l’année, avec des règles de proratisation pour les temps partiels et les contrats entrés ou sortis en cours d’année. C’est ce chiffre, et non l’effectif constaté à un instant T, qui sert de référence pour déterminer le régime applicable.
Quel taux s’applique selon l’effectif de votre entreprise ?
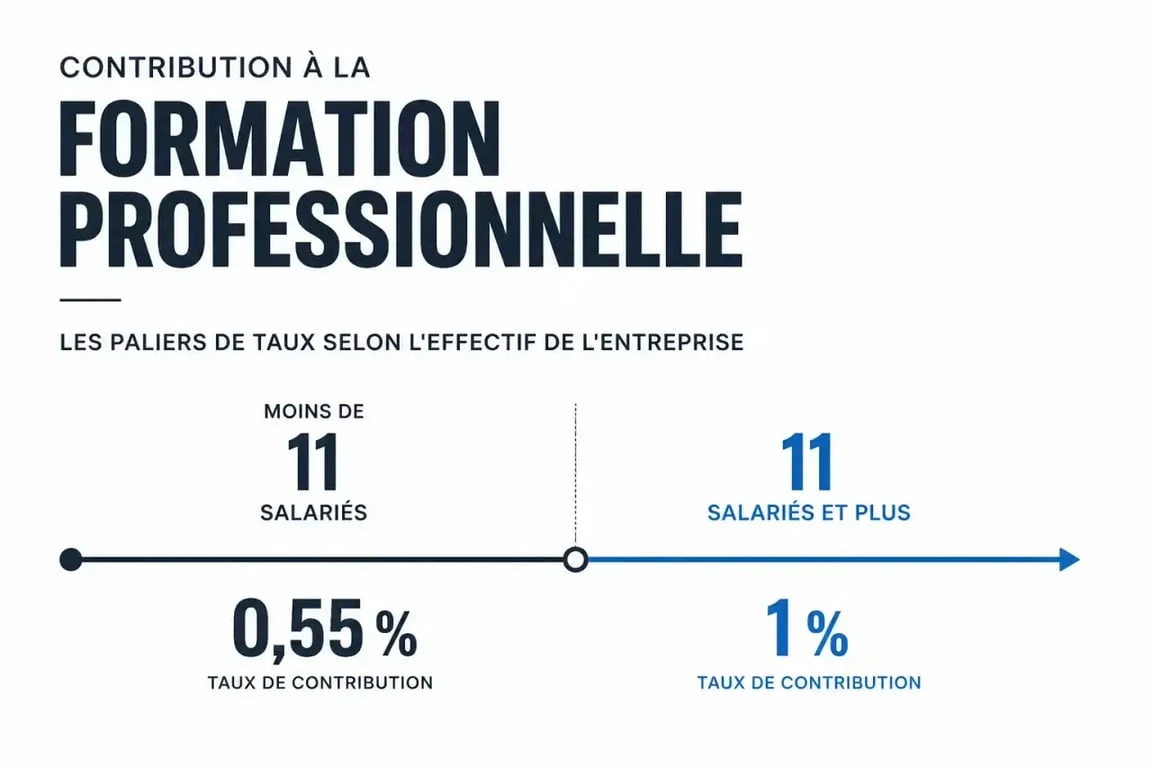
Le taux de la CFP repose sur un principe de seuil, avec un palier net entre les petites structures et les entreprises plus développées. Pour les entreprises de moins de 11 salariés, le taux applicable est de 0,55 % de la masse salariale brute annuelle. Pour les entreprises de 11 salariés et plus, ce taux passe à 1 % de la même assiette. Cette bascule représente presque un doublement de la cotisation, ce qui en fait un point de vigilance pour toute entreprise proche du seuil de franchissement.
| Effectif | Taux CFP | Base de calcul |
|---|---|---|
| Moins de 11 salariés | 0,55 % | Masse salariale brute annuelle |
| 11 salariés et plus | 1 % | Masse salariale brute annuelle |
La base de calcul : la masse salariale brute
L’assiette retenue pour le calcul de la CFP est la masse salariale brute, c’est-à-dire l’ensemble des revenus d’activité soumis à cotisations sociales versés par l’entreprise sur l’année. Cette assiette est identique à celle utilisée pour la majorité des cotisations sociales classiques : le gestionnaire de paie n’a pas à reconstruire une base spécifique. En pratique, la difficulté réside surtout dans le suivi de l’évolution de l’effectif au fil de l’année et dans l’anticipation d’un éventuel changement de tranche.
Pourquoi suivre son effectif de près tout au long de l’année
Suivre l’évolution mensuelle de son effectif permet à l’entreprise d’anticiper un franchissement de seuil avant qu’il ne s’impose en fin d’exercice. Beaucoup d’employeurs découvrent le changement de taux au moment de la clôture annuelle, alors qu’un tableau de bord simple, mis à jour chaque mois avec les entrées, les sorties et les temps partiels, aurait permis de le voir venir plusieurs mois à l’avance. Cette surveillance régulière évite les mauvaises surprises budgétaires et permet d’ajuster la trésorerie en amont plutôt que de subir un rattrapage de cotisation en DSN.
Cas particuliers : CDD, travail temporaire, BTP et spectacle
Au-delà de la contribution légale classique, certaines situations d’emploi ou certains secteurs déclenchent des contributions additionnelles ou des règles spécifiques.
La contribution CPF-CDD
Dès qu’une entreprise emploie des salariés en contrat à durée déterminée, elle doit en principe verser une contribution supplémentaire dédiée au financement du compte personnel de formation de ces salariés. Cette contribution CPF-CDD s’élève à 1 % de la masse salariale versée aux salariés concernés. Elle vise à compenser le fait que les salariés en CDD, du fait de la brièveté de leur contrat, accèdent plus difficilement aux dispositifs de formation continue de droit commun. Certains types de CDD sont exclus de ce dispositif, notamment les contrats conclus avec des jeunes pendant les vacances scolaires ou universitaires, ou certains contrats aidés. Le gestionnaire de paie doit donc vérifier au cas par cas la nature exacte de chaque contrat avant d’appliquer la contribution.
Travail temporaire, BTP et spectacle : des régimes à part
Le secteur du travail temporaire applique des règles de contribution spécifiques, liées à la nature particulière de la relation d’emploi entre l’entreprise de travail temporaire et les salariés intérimaires. Le secteur du bâtiment et des travaux publics connaît lui aussi un régime particulier, historiquement structuré autour d’organismes de branche dédiés à la formation des métiers du BTP. Le secteur du spectacle, notamment pour les employeurs d’intermittents, obéit à des règles distinctes, cohérentes avec les spécificités de l’emploi intermittent. Dans ces trois cas, l’entreprise doit vérifier son rattachement exact à la convention collective et à l’opérateur de compétences correspondant avant d’appliquer un taux par défaut qui pourrait être erroné.
Le rôle de la branche professionnelle et de l’IDCC
L’identifiant de convention collective (IDCC) de l’entreprise détermine souvent l’existence d’une contribution conventionnelle additionnelle, négociée par la branche et rendue obligatoire par extension. Ce rattachement conditionne aussi l’opérateur de compétences vers lequel les fonds seront orientés. Une entreprise qui ignore son IDCC exact, ou qui se trompe de rattachement, peut se retrouver à cotiser au mauvais taux ou à mal orienter ses versements, avec un risque de régularisation a posteriori.
Comment déclarer et verser la CFP ?
La déclaration de la contribution à la formation professionnelle s’effectue mensuellement via la déclaration sociale nominative (DSN), au même rythme que les autres cotisations sociales. C’est l’Urssaf qui collecte ces sommes, avant de les reverser aux organismes chargés de leur affectation. Cette collecte unifiée via la DSN a simplifié le circuit déclaratif par rapport aux anciennes modalités, où plusieurs organismes distincts pouvaient être sollicités séparément.
Les codes CTP à utiliser
Pour que la déclaration soit correctement affectée, le gestionnaire de paie doit renseigner le bon code type de personnel (CTP) en DSN. Le CTP 959 correspond à la contribution formation professionnelle classique, le CTP 971 est utilisé dans certaines situations liées aux règles applicables à l’entreprise, et le CTP 987 est dédié à la contribution CPF-CDD. Une erreur de CTP n’entraîne pas nécessairement une erreur de montant, mais elle peut fausser l’affectation des fonds et complexifier le suivi par les organismes collecteurs, avec un risque de demande de régularisation.
Rattachement à l’OPCO : une étape en amont de la déclaration
Avant même de déclarer, l’entreprise doit s’assurer qu’elle est correctement rattachée à son opérateur de compétences, en fonction de son IDCC ou, à défaut de convention collective applicable, de son code d’activité. Ce rattachement conditionne la bonne circulation des fonds collectés par l’Urssaf vers l’organisme compétent pour financer les actions de formation de la branche. Un rattachement erroné ou absent peut ralentir le traitement des dossiers de formation déposés par l’entreprise ou ses salariés.
Franchissement de seuil d’effectif : ce qui change et à quel rythme
Le passage d’un effectif inférieur à 11 salariés à un effectif de 11 salariés ou plus ne produit pas un effet immédiat sur le taux de CFP. La règle prévoit une neutralisation progressive : le franchissement à la hausse d’un seuil d’effectif n’a d’incidence sur les obligations de l’employeur qu’à partir du moment où ce seuil a été atteint ou dépassé pendant 5 années civiles consécutives. Une entreprise qui passe ponctuellement à 12 salariés une année, puis redescend l’année suivante, ne bascule donc pas automatiquement au taux de 1 %.
Cette règle protège les entreprises en croissance irrégulière contre des changements de régime trop brutaux, mais elle impose en contrepartie un suivi rigoureux sur plusieurs exercices consécutifs. Le franchissement à la baisse obéit à une logique symétrique : une entreprise qui repasse sous le seuil de 11 salariés ne bénéficie pas immédiatement du taux réduit, sauf si cette baisse se confirme sur la durée requise. Le gestionnaire de paie ou le comptable en charge du dossier a donc intérêt à conserver un historique précis de l’effectif moyen annuel sur les cinq derniers exercices, pour justifier le taux appliqué en cas de contrôle.
Distinguer ce qui relève de la CFP et ce qui relève d’autres contributions
Dans la pratique, beaucoup d’employeurs mélangent la CFP avec d’autres prélèvements qui apparaissent aussi sur le bulletin de paie ou dans la DSN, comme la taxe d’apprentissage ou la contribution supplémentaire à l’apprentissage. Ces contributions poursuivent des objectifs voisins, en finançant des dispositifs de formation ou d’insertion professionnelle, mais elles obéissent à des règles de taux, d’assiette et de déclaration distinctes. Isoler précisément ce qui relève de la CFP, de la contribution CPF-CDD et, le cas échéant, d’une contribution conventionnelle de branche, permet d’éviter les erreurs de CTP et de justifier plus facilement les montants versés en cas de demande de l’Urssaf ou de l’OPCO de rattachement.

- Taxe formation continue : pourquoi le taux double dès le 11e salarié - 23 septembre 2026
- Formation continue des infirmiers : choisissez entre FPC, DPC et passerelle aide-soignante - 17 septembre 2026
- Formation continue kiné à Paris : 10h d’e-learning, DPC et utilité concrète au cabinet - 5 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assistante ADV : de la commande à la facturation, le métier qui sécurise les ventes
 Frais, paie, contrat : comment choisir une société de portage salarial à Lille sans mauvaise surprise ?
 Travailler le dimanche : repos dominical, dérogations et majoration selon votre secteur
 PFA FEP sur le bulletin de salaire : comment vérifier la prime, le calcul et les absences