Forfait télétravail : montants, frais couverts et règles selon le statut
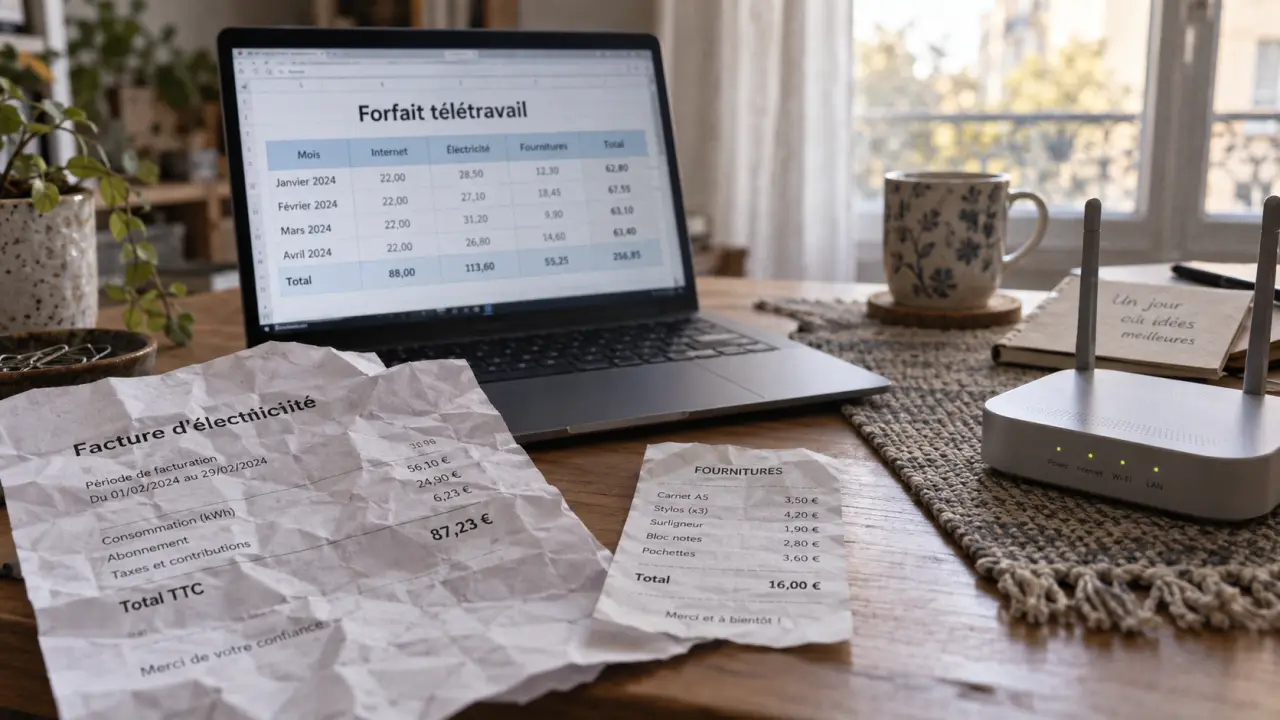
Le forfait télétravail compense certaines dépenses professionnelles engagées à domicile, comme la connexion internet, l’électricité, le chauffage ou les fournitures. Son montant dépend du statut du travailleur, du nombre de jours télétravaillés et de l’existence d’un accord collectif. Il faut aussi distinguer l’allocation forfaitaire, le remboursement au réel et l’éventuelle indemnité d’occupation du domicile.
Forfait, indemnité ou prime : ce que recouvre réellement le versement
Dans le langage courant, les expressions forfait télétravail, indemnité de télétravail, allocation forfaitaire et prime de télétravail sont souvent employées comme des synonymes. Elles ne produisent pourtant pas toujours les mêmes effets. Le forfait correspond généralement à une somme versée pour couvrir des frais professionnels, sans demander au salarié de justifier chaque dépense, dans les limites d’exonération applicables.
Le remboursement au réel repose sur une logique différente. Le salarié fournit des justificatifs, puis l’employeur rembourse les dépenses engagées pour les besoins de son activité. Une facture d’abonnement internet, un achat de fournitures ou une part déterminée d’une facture d’énergie peuvent ainsi être pris en charge lorsque leur caractère professionnel est établi.
Le terme de « prime » doit être utilisé avec prudence. Si la somme rémunère une contrainte, récompense une présence ou complète le salaire sans correspondre à des frais professionnels identifiables, elle peut relever de la rémunération et entrer dans l’assiette des cotisations. Le libellé du bulletin de paie ne suffit donc pas : c’est la nature réelle du versement qui compte.
Les dépenses que le télétravail peut faire naître
L’Urssaf distingue trois grandes familles de dépenses liées au télétravail. La première concerne le local privé à usage professionnel, avec la consommation d’électricité, le chauffage, la connexion internet ou une quote-part de certains frais fixes et variables. La deuxième porte sur le matériel informatique, les périphériques et les fournitures. La troisième vise l’adaptation d’un local spécifique, qui demande généralement un examen au cas par cas.
- abonnement internet, téléphone et consommations nécessaires au travail ;
- électricité, gaz ou chauffage imputables à l’activité à domicile ;
- papier, cartouches, petits équipements et fournitures ;
- ordinateur, écran, clavier ou mobilier lorsque l’employeur ne les fournit pas, sous réserve des règles internes ;
- travaux ou aménagements particuliers d’un espace de travail, avec validation préalable recommandée.
Chaque dépense doit être rattachée à une fonction professionnelle précise. Le loyer ou l’abonnement internet ne devient pas entièrement professionnel parce qu’un salarié télétravaille deux jours par semaine. En cas de remboursement au réel, il faut isoler la part additionnelle ou la quote-part liée au travail, selon la surface utilisée, le temps d’occupation et la nature de la dépense. Cette méthode limite les demandes excessives et facilite la justification du montant en cas de contrôle.
Les dépenses personnelles sans lien démontrable avec l’activité ne sont pas automatiquement remboursables. L’achat d’un fauteuil haut de gamme ou la transformation complète d’une pièce doivent être encadrés au préalable par l’employeur, l’accord collectif ou une procédure interne.
Les plafonds du forfait télétravail dans le privé
Dans le secteur privé, l’allocation forfaitaire peut être versée par jour télétravaillé ou par mois. Les plafonds d’exonération de cotisations et de contributions sociales diffèrent selon qu’un accord collectif prévoit ou non le dispositif. Ils correspondent à des seuils d’exonération, et non nécessairement au montant que l’entreprise doit verser.
| Cadre applicable | Plafond par jour télétravaillé | Plafond mensuel | Exemple pour 1 jour par semaine |
|---|---|---|---|
| Sans accord collectif | 2,70 € | 59,40 € | 11 € par mois |
| Avec accord collectif | 3,30 € | 72,60 € | 13,20 € par mois |
Un salarié qui télétravaille deux jours par semaine peut ainsi percevoir, à titre d’exemple, 22 € par mois sans accord collectif. Le calcul mensuel doit toutefois correspondre à l’organisation retenue par l’entreprise : nombre de jours prévus, jours réellement effectués ou montant mensuel fixe défini par l’accord.
Accord collectif : pourquoi le plafond est-il plus élevé ?
Un accord d’entreprise, de groupe, professionnel ou interprofessionnel formalise les conditions du télétravail : volontariat, jours éligibles, prise en charge des frais, matériel fourni et modalités de contrôle. Lorsqu’il prévoit une allocation forfaitaire, le plafond d’exonération est majoré. À défaut d’accord, une charte ou une décision unilatérale de l’employeur peut encadrer le télétravail, mais le plafond forfaitaire applicable n’est pas le même.
Si les seuils sont dépassés, l’exonération sociale peut encore être admise lorsque l’employeur démontre que la somme correspond à des frais professionnels réellement engagés. Il doit alors pouvoir produire des éléments justificatifs. Le versement relève, en pratique, d’une logique de remboursement au réel pour la part concernée.
Choisir entre allocation forfaitaire et remboursement au réel
Le forfait convient aux situations régulières et simples : télétravail hybride, dépenses modérées et volonté d’éviter la collecte mensuelle de factures. Il apporte une règle lisible au salarié comme au service paie. Dans les limites applicables, il peut être versé sans justificatifs individuels.
Le remboursement au réel est plus adapté lorsqu’un salarié supporte des dépenses inhabituelles ou importantes : installation nécessaire pour travailler dans de bonnes conditions, équipement non fourni, adaptation d’un espace dédié ou consommation identifiable. Il suppose une procédure claire de demande, de validation et de conservation des justificatifs.
| Modalité | Justificatifs | Atout principal | Point de vigilance |
|---|---|---|---|
| Allocation forfaitaire | Non requis dans les plafonds | Simplicité de gestion | Ne couvre pas nécessairement toutes les dépenses réelles |
| Remboursement au réel | Oui | Prise en compte des dépenses effectivement engagées | Calcul de la part professionnelle à documenter |
Les deux mécanismes ne doivent pas conduire à rembourser deux fois la même dépense. Une entreprise peut combiner un forfait pour les frais courants et un remboursement ciblé pour un équipement validé, à condition de distinguer précisément leur objet.
Obligations de l’employeur, fiscalité et cas des agents publics
Le salarié en télétravail conserve les mêmes droits que celui qui travaille dans les locaux de l’entreprise. Les frais professionnels engagés dans l’intérêt de l’employeur ont vocation à être pris en charge. Le versement systématique d’une allocation forfaitaire n’est toutefois pas automatique : les règles dépendent du cadre de télétravail, de la convention collective, d’un accord collectif ou d’une décision de l’employeur.
L’allocation doit apparaître de manière identifiable sur le bulletin de paie. Lorsqu’elle respecte les plafonds applicables, elle est exonérée de cotisations sociales. Sur le plan fiscal, une allocation correspondant à des frais professionnels exonérés n’a pas à être ajoutée au revenu imposable dans les conditions prévues. Le salarié qui choisit la déduction des frais réels ne peut pas déduire une seconde fois les dépenses déjà couvertes par l’employeur. L’abattement forfaitaire de 10 % pour frais professionnels reste le régime habituel.
Une indemnité d’occupation est-elle comprise dans le forfait ?
Non. L’indemnité d’occupation du domicile est distincte du remboursement des frais de télétravail. Elle peut être envisagée lorsque l’employeur impose l’utilisation du domicile à des fins professionnelles et qu’aucun local professionnel n’est effectivement mis à disposition. Cette indemnité ne découle pas automatiquement du télétravail : son fondement et son montant doivent être examinés séparément.
Le dispositif spécifique de la fonction publique
Les agents publics relèvent d’un régime réglementaire propre. Depuis le 1er janvier 2025, l’allocation forfaitaire de télétravail s’élève à 2,88 € par jour télétravaillé, dans la limite de 253,44 € par an, soit 88 jours télétravaillés. Ce dispositif, issu notamment du décret n° 2021-1123 du 26 août 2021 et de l’arrêté du 26 août 2021, ne se confond pas avec les plafonds Urssaf du secteur privé.
Avant toute demande, il faut vérifier l’accord collectif, la charte de télétravail ou les règles internes applicables. Les justificatifs utiles doivent être conservés pour les dépenses exceptionnelles. Les informations opérationnelles sont disponibles auprès de l’Urssaf et sur Service-Public.

- Forfait télétravail : montants, frais couverts et règles selon le statut - 3 octobre 2026
- Reconversion professionnelle kiné : le diplôme d’État reste incontournable, même après 40 ans - 2 octobre 2026
- Bilan de compétences gratuit en ligne : le test qui clarifie votre projet sans décider à votre place - 28 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Formation à distance en psychologie du travail : FOAD, blocs de compétences et financement
 Télétravail sans expérience : 12 à 32€/h et 4 étapes pour décrocher votre premier poste
 Télétravail en Suisse : les règles à vérifier avant de travailler depuis l’étranger
 Télétravail au Luxembourg : 34 jours fiscaux, 49,9 % sociaux et le risque du 35e jour