Allocation forfaitaire de télétravail : 22 € par mois ou calcul au jour réel ?
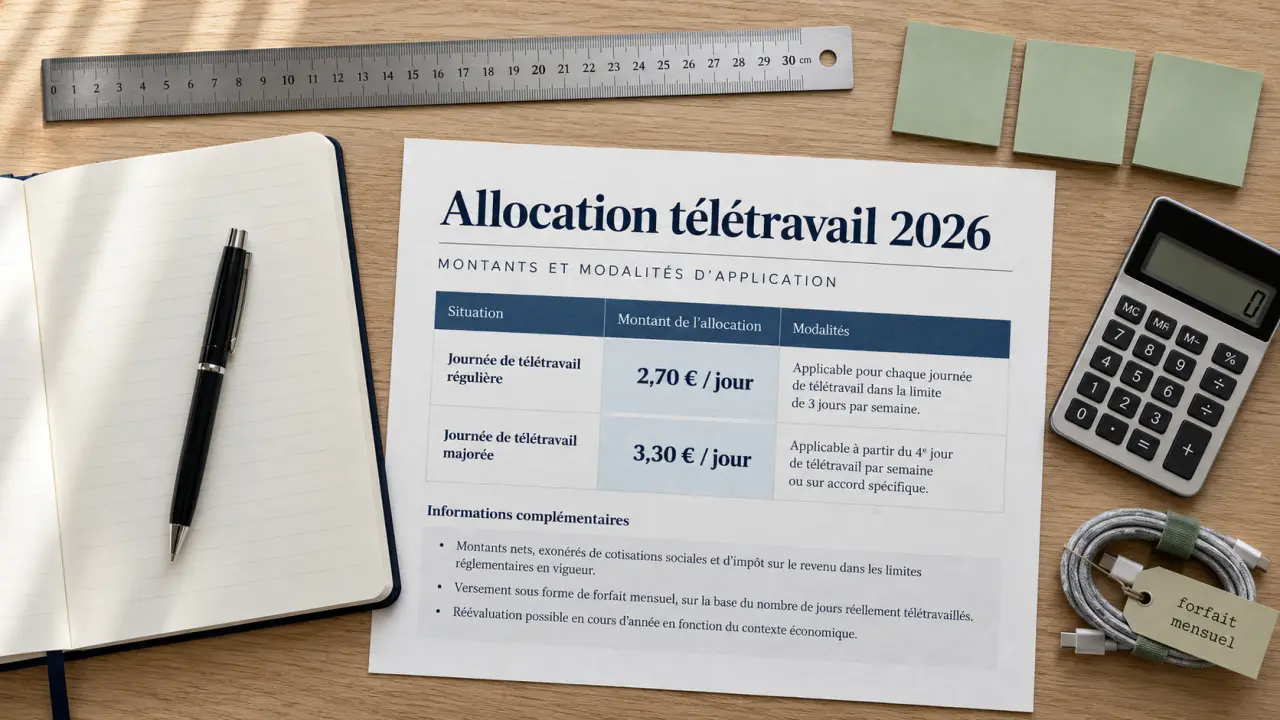
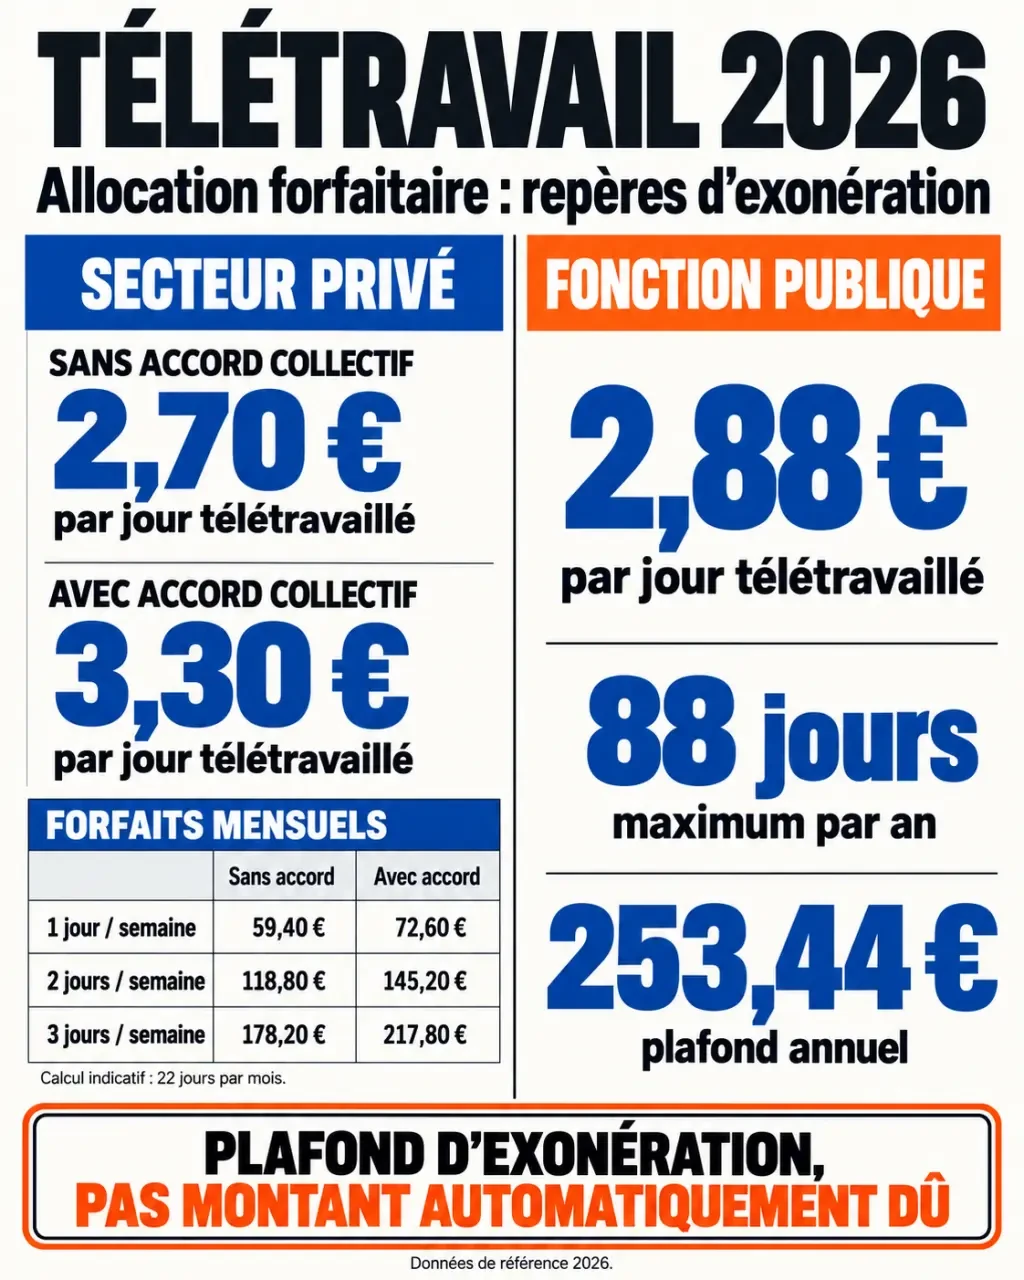
L’allocation forfaitaire de télétravail rembourse les frais professionnels liés au travail à domicile sans exiger une facture pour chaque dépense courante. En 2026, les plafonds d’exonération atteignent 2,70 € par jour sans accord collectif et 3,30 € avec un accord collectif répondant aux conditions prévues. Ces limites ne sont ni un montant automatiquement dû au salarié ni un plafond général de remboursement.
Les montants 2026 : choisir entre forfait mensuel et décompte journalier
Deux méthodes permettent de déterminer la limite d’exonération : un forfait mensuel fondé sur le nombre habituel de jours télétravaillés chaque semaine, ou un calcul selon les journées effectivement réalisées à distance. Il ne faut pas additionner ces deux barèmes pour les mêmes frais.
| Mode de calcul | Sans accord collectif | Avec accord collectif éligible |
|---|---|---|
| Forfait mensuel pour 1 jour par semaine | 11 € | 13,20 € |
| Forfait mensuel pour 2 jours par semaine | 22 € | 26,40 € |
| Forfait mensuel pour 3 jours par semaine | 33 € | 39,60 € |
| Calcul par jour effectivement télétravaillé | 2,70 € | 3,30 € |
| Limite mensuelle du calcul journalier | 59,40 € | 72,60 € |
Deux jours par semaine ne donnent pas toujours le même montant
Sans accord collectif, une organisation régulière de deux jours hebdomadaires correspond à une limite forfaitaire de 22 € par mois. Si l’entreprise retient plutôt le décompte journalier et que le salarié télétravaille neuf jours dans le mois, la limite devient 9 × 2,70 €, soit 24,30 €. Avec un accord collectif éligible, ces neuf journées correspondent à 29,70 €. Le montant versé dépend ensuite du dispositif effectivement prévu par l’employeur.
Pour une activité qui arrive par vagues — semaine entièrement au bureau, puis plusieurs journées à domicile — le calendrier réel est souvent plus lisible qu’une moyenne hebdomadaire. Un relevé mensuel distinguant présence, télétravail et absence évite de confondre un rythme théorique avec des dépenses réellement liées au travail à distance. Il facilite aussi les régularisations lorsque l’organisation change.
La majoration suppose un cadre collectif répondant aux conditions du régime d’exonération. Une simple charte unilatérale ne suffit pas à ouvrir automatiquement le plafond majoré. Le service paie doit vérifier la nature du texte applicable avant de choisir le barème.
L’employeur doit prendre en charge les frais, pas nécessairement verser ce forfait
Le principe est celui de la prise en charge des dépenses engagées pour les besoins de l’activité professionnelle et dans l’intérêt de l’employeur. Cela ne signifie pas que chaque salarié à domicile peut réclamer automatiquement le plafond Urssaf : le plafond d’exonération n’est pas un minimum légal d’indemnisation.
L’entreprise peut fournir directement l’équipement, rembourser des dépenses justifiées ou verser une allocation forfaitaire. La convention collective, un accord de télétravail, la charte ou les dispositions contractuelles précisent les modalités applicables. Lorsqu’un texte prévoit une indemnité, l’employeur doit respecter cet engagement.
Avant un achat, mieux vaut obtenir une validation écrite précisant le besoin professionnel, le budget et les justificatifs attendus. Un bureau choisi librement ou une montée en gamme de l’abonnement internet ne devient pas automatiquement remboursable au seul motif que le salarié télétravaille.
Enfin, l’indemnisation des frais ne se confond pas avec une éventuelle indemnité d’occupation du domicile. Cette dernière répond à une question distincte : l’utilisation du logement personnel à des fins professionnelles dans certaines circonstances. Elle ne doit pas être considérée comme systématiquement incluse dans le forfait courant.
Électricité, internet, mobilier : distinguer les dépenses avant de rembourser
La bonne méthode consiste à séparer les frais courants du domicile, les outils de travail et les dépenses exceptionnelles. Une même facture peut comporter une part privée et une part professionnelle : le télétravail ne justifie pas le remboursement intégral de toutes les charges du logement.
| Dépense | Traitement à prévoir |
|---|---|
| Électricité et chauffage | Quote-part professionnelle des charges liées au télétravail. |
| Loyer, assurance et charges du logement | Part attribuable à l’usage professionnel, selon les conditions applicables. |
| Abonnement internet et téléphone | Usage professionnel à identifier ; pas de prise en charge automatique de tout l’abonnement. |
| Papier, cartouches et petites fournitures | Dépenses professionnelles pouvant être prises en charge selon le dispositif retenu. |
| Ordinateur, écran, imprimante ou fauteuil | Fourniture directe ou remboursement spécifique à organiser avec l’employeur. |
| Travaux d’adaptation du local | Validation et justificatifs spécifiques ; ne pas les assimiler automatiquement aux frais courants du forfait. |
Pour un remboursement au réel, la méthode de répartition doit rester explicable : surface effectivement utilisée pour travailler, durée d’utilisation professionnelle et nature de la charge. Ces critères ne s’appliquent pas mécaniquement de façon identique à un abonnement internet et à une facture de chauffage.
Il faut également éviter les doublons. Si l’entreprise fournit un ordinateur, le salarié ne peut pas demander le remboursement d’un achat personnel équivalent sans accord. Un forfait de frais courants peut toutefois coexister avec la fourniture d’un écran, dès lors que les dépenses couvertes sont distinctes.
Forfait ou frais réels : les justificatifs et la fiscalité changent
Le forfait simplifie la gestion sans supprimer toute preuve
Dans les limites applicables, l’allocation forfaitaire peut bénéficier d’une exonération de cotisations et contributions sociales sans justification détaillée de chaque dépense couverte. L’employeur doit néanmoins pouvoir établir la réalité du télétravail, le nombre de jours retenus et les conditions d’attribution. Conserver un suivi fiable reste donc indispensable.
Un dépassement du plafond n’interdit pas de rembourser davantage. En revanche, la fraction excédentaire doit être justifiée par des dépenses professionnelles réelles pour conserver l’exonération ; à défaut, elle entre dans l’assiette des cotisations. Le plafond constitue une simplification de preuve, pas une limite absolue aux frais remboursables.
Le réel exige des pièces et évite les approximations
Le remboursement au réel repose sur les factures et sur le calcul de la part professionnelle. Il convient notamment aux dépenses importantes ou ponctuelles que le forfait courant ne couvre pas correctement. Une même dépense ne peut pas être remboursée une fois au forfait et une seconde fois au réel.
Sur le plan fiscal, les allocations couvrant des frais professionnels peuvent être exonérées d’impôt sur le revenu sous les conditions fiscales applicables. Il ne faut pas transposer automatiquement les plafonds sociaux à la déclaration fiscale. Avec la déduction forfaitaire de 10 %, les dépenses correspondantes ne sont pas déduites séparément.
En cas d’option pour les frais réels, le principe essentiel est d’éviter une double déduction : les frais déjà couverts par une allocation exonérée ne doivent pas être déduits à nouveau. Selon le traitement retenu, une réintégration de l’allocation peut être nécessaire. Il convient de vérifier les consignes fiscales de l’année concernée.
Agents publics et services RH : sécuriser le dispositif applicable
Dans la fonction publique, le forfait télétravail suit un régime distinct. Le montant indiqué par l’USAC-CGT est de 2,88 € par journée, dans la limite de 253,44 € par an, correspondant à 88 jours. Les plafonds mensuels du secteur privé ne doivent donc pas être utilisés pour calculer ce forfait.
L’ouverture du droit dépend des règles applicables à l’administration et des conditions de télétravail. Dans la fonction publique territoriale, il faut notamment vérifier la délibération instituant le dispositif. L’agent doit se référer aux instructions de son employeur pour le décompte des journées et le calendrier de versement.
Pour sécuriser une demande ou mettre en place une procédure, quatre vérifications suffisent à cadrer le dossier :
- Identifier le statut du bénéficiaire et le texte applicable.
- Préciser les frais couverts et les achats soumis à autorisation.
- Fixer une méthode de calcul, avec un suivi des journées télétravaillées.
- Organiser les justificatifs, les régularisations et le traitement en paie.
Un dispositif clair permet ainsi de rembourser les coûts professionnels sans confondre droit au remboursement, plafond social et avantage fiscal.